Cboe Macro Volatility
Pricing
Pay per usage
Go to Apify Store
Cboe Macro Volatility
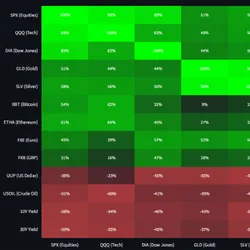
Macro volatility intelligence and tail-risk engine tracking official CBOE indices. Key Capabilities: Ingests VIX (30-day implied vol), VVIX (volatility of volatility), and SKEW (black-swan tail risk index). Generates the Exhibit 1 Implied Volatility vs. Realized Volatility (IV-RV) Spread Matrix.