
Financial Seasonality Data
Pricing
Pay per usage
Financial Seasonality Data
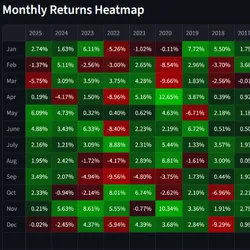
- Integrated multi-source market data engine Yahoo Finance, Stooq 100Y, and FRED direct macro scraper without API key - Implemented multi-period cumulative seasonal trajectories 5Y, 10Y, 15Y, 20Y, All-time - Added monthly return matrix Day-of-Week win rates and quarterly probability distributions.
Pricing
Pay per usage
Rating
0.0
(0)
Developer
khalid naami
Maintained by CommunityActor stats
0
Bookmarked
2
Total users
1
Monthly active users
4 days ago
Last modified
Categories
Share
Financial Seasonality & Multi-Asset Probability Analytics Actor 📈
Analyze historical seasonal trajectories, calendar win rates, day-of-week probabilities, and quarterly performance metrics across Stocks, ETFs, Forex pairs, Cryptocurrencies, Commodities, and Federal Reserve (FRED) macroeconomic series.
Built for algorithmic traders, quantitative researchers, portfolio managers, and AI Agents (MCP & LLMs) seeking pre-calculated market biases.
🌟 Key Features
- Multi-Asset Coverage: Analyzes US Equities (
AAPL,NVDA), ETFs (SPY,QQQ), Commodities (GC=FGold,CL=FCrude Oil,SI=FSilver), Forex (EURUSD,GBPUSD,USDJPY), Crypto (BTC-USD,ETH-USD), and Macro (CPI,FEDFUNDS,US10Y). - Triple Data Source Engine:
- Yahoo Finance: Real-time global market data.
- Stooq: Direct CSV scraper with up to 100+ years of historical data (e.g. S&P 500, Gold, Dow Jones) without requiring any API keys.
- FRED (Federal Reserve): Direct scraper for central bank interest rates, inflation, and macro indicators without API keys.
- Multi-Period Seasonal Trajectories: Pre-calculated day-by-day cumulative curves for 5-Year, 10-Year, 15-Year, 20-Year, and All-Time historical benchmarks.
- Calendar & Probability Matrix:
- Monthly Analysis: Month-by-month win rate (%), mean return, median, max/min, volatility, and positive/negative year counts.
- Day-of-Week Probabilities: Monday through Friday closing probability and average returns.
- Quarterly Breakdown: Q1, Q2, Q3, and Q4 performance distributions.
- Full Monthly Matrix: Complete historical Year x Month returns table.
- AI Agent & MCP Ready: Generates an executive market summary with bias classifications (
BULLISH/BEARISH) and current month historical outlooks ready for LLMs, Claude, ChatGPT, and LangChain.
📥 Input Configuration
| Parameter | Type | Default | Description |
|---|---|---|---|
symbols | Array<string> | ["SPY", "GC=F", "BTC-USD", "EURUSD=X"] | List of tickers or symbols to analyze. |
dataProvider | String | "auto" | Choose "auto" (longest history wins), "yahoo", "stooq", or "fred". |
yearsBack | Integer | 0 | Number of years to analyze (0 for all available history). |
seasonalPeriods | Array<number> | [5, 10, 15, 20] | Lookback periods for cumulative seasonal curves. |
includeMonthlyMatrix | Boolean | true | Include the full Year x Month return matrix. |
includeProbabilities | Boolean | true | Include Day-of-Week and Quarterly win rates. |
includeDailyCurves | Boolean | true | Include daily normalized cumulative seasonal trajectories. |
Example Input (input.json):
📤 Output Dataset Format
Each dataset record contains comprehensive statistics and AI insights:
🤖 AI Agent & MCP Integration
Because this Actor outputs clean, pre-calculated probabilities and executive summaries, it is 100% plug-and-play with Apify Model Context Protocol (MCP) servers, OpenAI GPTs, Claude Tools, and LangChain/CrewAI agents.
Apify Python Client Example:
Apify JavaScript / TypeScript Client Example:
⚖️ Disclaimer
This Actor provides statistical and historical seasonality metrics for educational and analytical purposes only. It is not financial or investment advice.


